El dinero puede pasar por varias cuentas en poco tiempo. Reportar la operación y conservar sus datos ayuda a investigar lo ocurrido.
Una estafa puede comenzar con un anuncio falso, una oferta de inversión o un mensaje que parece enviado por tu banco. Si la víctima transfiere dinero, los responsables intentan moverlo antes de que alguien detecte el engaño. Por eso, si te estafan en línea, avisa al banco de inmediato, pide un folio y guarda el comprobante.
El fraude digital también deja un problema para las instituciones financieras: identificar las cuentas que reciben el dinero y descubrir si forman parte de una red. Adrián Sánchez, experto en cumplimiento de LexisNexis Risk Solutions, señala que los equipos dedicados al fraude y al lavado de dinero necesitan trabajar con la misma información. Una cuenta utilizada en tu caso podría aparecer en otras estafas.
El dinero robado no siempre se queda en una cuenta
Imagina que alguien te ofrece una inversión por una aplicación de mensajería. Responde tus dudas, te muestra documentos y te pide depositar en una cuenta bancaria. Cuando descubres que todo era falso, el dinero quizá ya pasó a otras cuentas.
Algunas redes preparan esos movimientos desde antes de contactar a sus víctimas. Reclutan personas para recibir depósitos, usan cuentas a nombre de terceros y trasladan los fondos mediante servicios financieros digitales. El Grupo de Acción Financiera Internacional (GAFI) ha documentado estas prácticas en estafas que cruzan fronteras.
Una oferta de empleo puede servir para reclutar a quien moverá el dinero. La persona recibe una transferencia, la envía a otra cuenta y conserva una comisión. Incluso puede creer que realiza un trabajo legítimo. Si alguien te propone usar tu cuenta de esa manera, verifica quién envía los fondos y por qué necesitas reenviarlos.
Una institución sólo ve parte del recorrido
Tu banco puede revisar la salida del dinero y la información disponible sobre la operación. Pero si los fondos pasan a otra institución, necesita colaboración para relacionar los movimientos. Una cuenta receptora, un dispositivo o una identidad pueden aparecer en reportes de víctimas distintas.
En Estados Unidos, la autoridad financiera FinCEN aclaró en junio de 2026 las condiciones para que instituciones de ese país compartan información sobre posibles fraudes. La medida ilustra la utilidad de comparar datos entre bancos; no establece una obligación nueva para los bancos mexicanos.
Esa vigilancia debe distinguir las operaciones sospechosas de las legítimas. Un pago desde otra ciudad o un celular nuevo también puede activar una alerta. Si el banco detiene una operación, el cliente necesita saber qué ocurrió y contar con una forma sencilla de confirmar que él la realizó.
Los engaños llegan por más canales
Las redes de fraude aprovechan redes sociales, anuncios, sitios falsos y aplicaciones de mensajería para encontrar víctimas. Las herramientas de inteligencia artificial les permiten producir mensajes y páginas convincentes con rapidez. Sin embargo, el engaño también puede funcionar sin ellas: basta con aparentar confianza y presionar a la persona para que pague.
La evaluación de riesgos del Tesoro de Estados Unidos de 2026 sitúa al fraude entre las principales fuentes de dinero ilícito en ese país. También describe cómo los delincuentes utilizan canales digitales para contactar víctimas y mover sus ganancias. Es un antecedente internacional, no una estimación de lo que pierden los usuarios mexicanos.
Para ti, la señal decisiva llega cuando una conversación cambia de rumbo. Quien decía ofrecer ayuda, una inversión o la solución a un cargo bancario comienza a pedirte una transferencia, un código de acceso o datos de tu cuenta. Antes de actuar, sal del chat y comprueba la solicitud por un canal oficial que tú hayas buscado.
Qué hacer si ya enviaste dinero
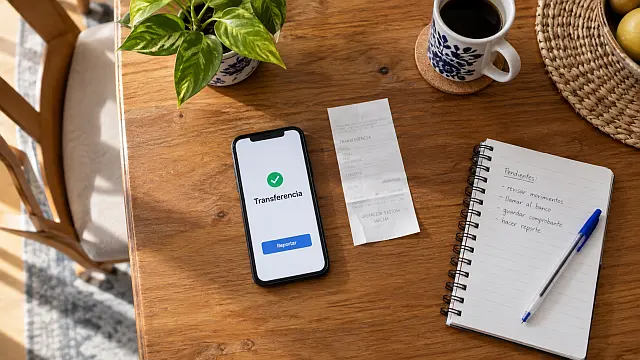
Contacta de inmediato a tu banco desde su aplicación oficial o mediante el número de tu tarjeta. Explica cómo ocurrió el engaño, identifica la transferencia y pide un folio. Conserva el comprobante, la cuenta destinataria, los mensajes, las capturas de pantalla y las fechas.
Si compartiste contraseñas o códigos, informa también que alguien podría tener acceso a tu cuenta. Después, consulta los canales de la CONDUSEF para presentar una reclamación que corresponda a tu caso. Cuando hubo pérdida de dinero, suplantación de identidad u otro delito, puedes acudir a la fiscalía.
Reportar pronto no garantiza que recuperarás el dinero. Sí permite que tu banco conozca la operación mientras sus datos están disponibles y que revise si la cuenta destinataria aparece en otros casos. En una estafa digital, cada dato que guardas puede ayudar a reconstruir el camino que siguieron los fondos.
¿Enviaste dinero a un estafador? Conoce por qué puede pasar por varias cuentas, qué datos debes guardar y cómo reportar la operación a tu banco.