Banxico estandarizará las apps bancarias antes del 14 de diciembre; la CLABE seguirá vigente y habrá más opciones para elegir destinatarios.
Las transferencias con número celular no reemplazan a la CLABE ni son una función creada en 2026. El esquema Dimo de Banco de México permite usar el teléfono como identificador desde 2023.
Lo nuevo está en las aplicaciones bancarias. Banco de México ordenó simplificar y homologar la forma de enviar dinero desde dispositivos móviles. Las instituciones tienen hasta el 14 de diciembre de 2026 para cumplir las nuevas reglas y guías.
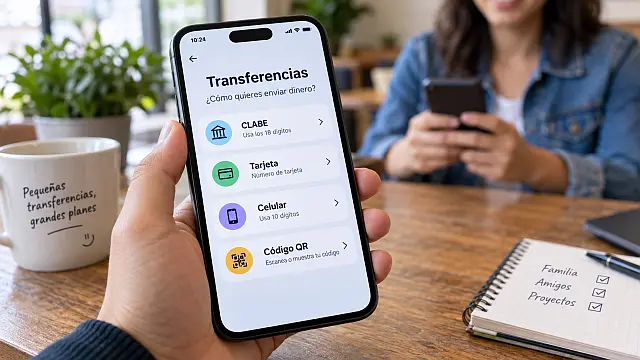
La diferencia será visible para el usuario. Las apps deberán facilitar el uso de CLABE, tarjeta, celular y número de cuenta para identificar al destinatario. Este último aplicará cuando ambas cuentas pertenezcan a la misma institución. También deberán incorporar contactos guardados, cuentas registradas y lectura de códigos QR.
El cambio real está en la aplicación
Las modificaciones fueron publicadas el 17 de junio mediante las circulares 9/2026 y 10/2026. Las reglas entraron en vigor al siguiente día hábil bancario, pero otorgaron plazo para adaptar las aplicaciones.
Banco de México publicó el 28 de agosto la versión 1.1 de sus guías. El documento define cómo deberá verse y funcionar el proceso para millones de usuarios.
El botón para comenzar deberá identificarse claramente como “Transferencias”. Además, deberá estar disponible desde lugares visibles de la aplicación, sin obligar a buscarlo entre numerosos menús.
El proceso se organiza en cuatro etapas: inicio, captura de información, revisión de los datos y notificación del resultado. La experiencia deberá ser semejante entre transferencias internas e interbancarias.
Banxico cambiará la experiencia de las transferencias móviles antes del 14 de diciembre. Conoce cómo usar celular, CLABE, tarjeta, contactos y QR.
La intención es reducir una fricción conocida. Copiar una CLABE de 18 dígitos seguirá siendo posible, pero dejará de ser la única vía práctica.
La CLABE no desaparece
Este punto resulta especialmente importante ante interpretaciones que han comenzado a circular: Banco de México no está eliminando la CLABE.
Las nuevas guías la mantienen expresamente entre los identificadores disponibles. También contemplan los datos de una tarjeta, el teléfono asociado y el número de cuenta para movimientos internos.
La propia información pública del SPEI continúa indicando que una transferencia puede realizarse mediante una CLABE de 18 dígitos. También admite números de tarjeta y teléfonos vinculados mediante Dimo.
La novedad consiste en ofrecer esas alternativas dentro de una experiencia más uniforme. El usuario podrá elegir la que resulte más cómoda para cada operación.
Cómo funciona una transferencia con el celular
El número telefónico no se convierte en una cuenta bancaria. Funciona como un identificador vinculado previamente a una cuenta.
Para recibir dinero mediante los 10 dígitos, el destinatario debe registrarse en Dimo desde una institución que ofrezca el servicio. Sin esa vinculación, el número no puede utilizarse para localizar la cuenta receptora.
El registro requiere consentimiento del titular. El sitio oficial de Dimo señala que la vinculación no tiene costo y que Banco de México no recibe datos personales durante ese proceso.
Un mismo número sólo puede estar vinculado en Dimo a una cuenta. Si el usuario autoriza posteriormente otra institución, el teléfono queda asociado con la última entidad seleccionada.
Esto permite compartir 10 dígitos en lugar de una CLABE. Para muchas operaciones cotidianas, será tan sencillo como proporcionar el teléfono usado habitualmente.
Tus contactos también podrán servir
Las nuevas guías contemplan otra función especialmente útil: seleccionar información directamente desde los contactos almacenados en el teléfono.
También podrán aparecer beneficiarios recientes, frecuentes, favoritos o previamente registrados. Otra opción será utilizar la cámara para leer un código QR.
La aplicación también deberá permitir generar un QR para recibir dinero. Ese código podrá incorporar información de identificación de la cuenta.
La ventaja es evidente para pagos entre familiares, amigos o pequeños negocios. Ya no será necesario dictar o copiar manualmente largas cadenas de números en todas las situaciones.
Sin embargo, seleccionar un contacto no elimina la necesidad de comprobar quién recibirá el dinero.
Qué verás antes de confirmar
Las nuevas reglas buscan que la comprobación ocurra antes de autorizar el movimiento.
Cuando la operación utilice Dimo, la aplicación deberá consultar los servicios correspondientes y mostrar información del beneficiario. El nombre aparecerá enmascarado, junto con la institución receptora.
Si el nombre mostrado permite detectar un error, el usuario podrá corregir el teléfono antes de continuar. La aplicación deberá realizar nuevamente la consulta.
Antes de autorizar también deberán mostrarse datos como monto, cuenta receptora, institución, origen del dinero, referencia y concepto, según corresponda.
Después de una operación interbancaria, la app deberá ofrecer la clave de rastreo y un vínculo para obtener el Comprobante Electrónico de Pago, CEP.
Qué pasa cuando cambias de número
Aquí aparece una precaución que puede evitar problemas. Un teléfono utilizado para recibir dinero debe mantenerse actualizado en la institución financiera.
Las reglas permiten solicitar asociación, desasociación o cambio. La institución debe procesar estos movimientos dentro del plazo regulatorio correspondiente y notificar al cliente.
Al dejar una línea telefónica conviene desvincularla antes de perder su control. Tras la desasociación, las transferencias dirigidas a esos dígitos deberán comenzar a rechazarse dentro del plazo establecido.
Hay una razón adicional. Si ese mismo número termina asociado posteriormente con otra cuenta, futuros envíos realizados mediante esos dígitos pueden dirigirse a la nueva cuenta vinculada.
El riesgo aumenta cuando alguien conserva durante años un contacto antiguo. Antes de mandar dinero a una persona que cambió de teléfono, conviene confirmar sus datos por otra vía.
Más facilidad también exige más atención
Reducir la cantidad de números que deben escribirse puede disminuir errores. Sin embargo, un número telefónico tampoco demuestra por sí solo la identidad de quien solicita dinero.
Una estafa puede comenzar con una cuenta de mensajería comprometida. El delincuente puede pedir una transferencia y proporcionar un teléfono correctamente vinculado a una cuenta bajo su control.
Algo parecido puede ocurrir con un QR. El código facilita llenar los datos, pero no certifica que la persona que lo envió sea legítima.
La pantalla de comprobación será entonces fundamental. Hay que revisar el nombre mostrado, la institución, el monto y el destinatario antes de autorizar.
Para pagos importantes o hacia alguien nuevo, resulta prudente confirmar la solicitud mediante otro canal. Ningún supuesto asesor necesita contraseñas, NIP o códigos temporales para recibir una transferencia.
Del teléfono de 10 dígitos a una banca más sencilla
Dimo tampoco parte de cero. Banco de México lo puso a disposición de las instituciones participantes del SPEI en febrero de 2023.
Al cierre de noviembre de 2024, el banco central reportaba 21 instituciones participantes y más de 11 millones de cuentas vinculadas. Son cifras históricas del avance del sistema, no un dato actualizado para 2026.
Las reglas actuales buscan llevar esa facilidad a una experiencia bancaria más coherente. El usuario podrá identificar destinatarios de varias formas sin aprender un procedimiento diferente en cada aplicación.
Las transferencias con número celular ganarán visibilidad, pero convivirán con la CLABE, las tarjetas y los códigos QR. El cambio está en tener más opciones y menos pasos, no en retirar las existentes.