Aprende a pagar con QR, transferir dinero a un celular, comparar comisiones y rastrear una transferencia que no llega.
Pagar con el celular puede ahorrar tiempo y evitar cargar efectivo, pero también provoca dudas cuando el dinero sale de una cuenta y no aparece en otra. En México existen tres herramientas relacionadas, aunque funcionan de manera diferente: SPEI, CoDi y DiMo.
Conocerlas permite elegir cómo pagar, identificar posibles comisiones y saber qué hacer si una operación falla.
CoDi, DiMo y SPEI: las diferencias
SPEI es el sistema del Banco de México que permite realizar transferencias electrónicas entre instituciones financieras. Puedes utilizarlo desde la aplicación de tu banco, generalmente con la CLABE o los datos de la cuenta receptora.
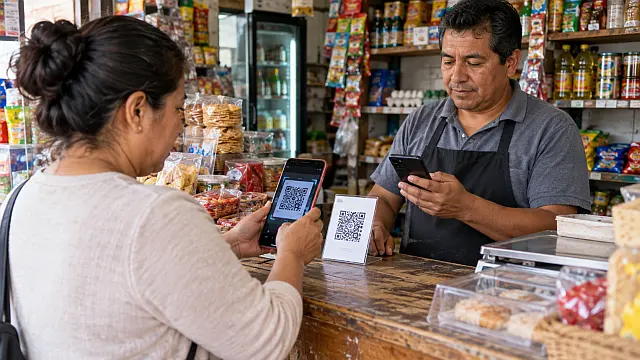
CoDi facilita pagos mediante códigos QR o solicitudes de cobro. Por ejemplo, una tienda genera el cobro, el cliente revisa los datos en su aplicación bancaria y autoriza la transferencia.
DiMo permite enviar dinero utilizando el número de celular de la persona que lo recibirá. Para funcionar, ese número debe estar vinculado previamente a una cuenta mediante una institución participante.
Los tres mecanismos están relacionados con las transferencias electrónicas, pero no ofrecen exactamente la misma experiencia.
Cómo pagar y cuánto cuesta
Para utilizar CoDi, necesitas una cuenta y una aplicación compatible. El comercio genera la solicitud, tú verificas el importe y autorizas el pago. La confirmación llega a las partes cuando se completa la operación. CoDi no cobra comisiones adicionales por la transacción.
Con DiMo, el destinatario primero debe vincular su celular a una cuenta. Después puedes enviarle dinero desde una aplicación compatible, verificar sus datos y autorizar la operación. Vincular la cuenta no cuesta, pero el banco puede cobrar por determinadas transferencias.
En SPEI, las comisiones también dependen de la institución y del servicio contratado. Antes de confirmar cualquier envío, revisa el importe, el nombre del beneficiario cuando aparezca y los posibles cargos.
Una comisión por aceptar tarjetas en una terminal es distinta del costo de una transferencia. No deben confundirse.
Qué hacer si la transferencia no llega
Lo primero es comprobar si el dinero salió realmente de tu cuenta. Guarda la fecha, el monto, los bancos participantes y la clave de rastreo. Evita repetir la operación sin verificar su estado: podrías terminar enviando el dinero dos veces.
Después consulta el servicio MI SPEI del Banco de México. Si aparece «Liquidado», significa que SPEI entregó los recursos a la institución receptora. Si el dinero todavía no está disponible para el beneficiario, corresponde acudir a ese banco para solicitar una aclaración.
Si el estado es «Rechazado», «Cancelado» o «No liquidado», la institución emisora debe reintegrar los recursos conforme a la situación reportada. Si el pago aparece como devuelto, verifica cuándo se refleja nuevamente en tu cuenta.
También puedes obtener el Comprobante Electrónico de Pago (CEP) cuando la operación reúna las condiciones necesarias. Es útil para documentar una reclamación.
Si la transferencia se envió a una cuenta equivocada y ya fue acreditada, contacta inmediatamente al banco. Recuperar esos recursos no está garantizado.
Cuidado con los códigos QR y comprobantes falsos
Un código QR pegado encima del original puede enviar el dinero a otra persona. También existen páginas falsas que imitan servicios bancarios para obtener contraseñas.
Antes de pagar, comprueba el destinatario y el importe. No autorices solicitudes inesperadas ni compartas contraseñas, NIP o códigos de verificación.
Si vendes productos, no entregues mercancía únicamente porque alguien te muestre una captura de pantalla. Confirma el abono en tu cuenta.
¿Y si falla Internet?
Los pagos iniciados desde aplicaciones bancarias necesitan conectividad. Si falla la señal o la plataforma, quizá no puedas autorizar una operación, incluso teniendo saldo suficiente.
Por eso conviene conservar otra opción de pago cuando esté disponible. También es recomendable consultar primero los movimientos bancarios antes de intentar nuevamente una transacción aparentemente fallida.
Los pagos digitales simplifican muchas operaciones, pero su utilidad depende de conexiones confiables, aplicaciones accesibles y mecanismos para resolver errores sin dejar al usuario desprotegido.