Los asistentes autónomos ya pueden realizar operaciones digitales. Bancos y comercios desarrollan controles para reconocerlos y verificar sus autorizaciones.
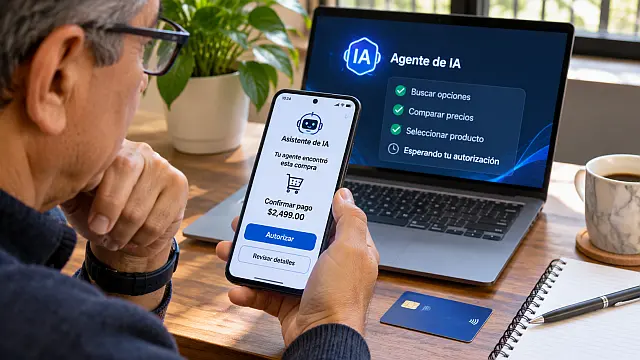
Los agentes de inteligencia artificial pueden buscar productos, comparar precios y realizar compras en nombre de una persona. Esta capacidad promete ahorrar tiempo, pero también abre nuevas posibilidades de fraude, errores en pagos y accesos no autorizados a cuentas. Los bancos y comercios comienzan a incorporar sistemas para distinguir cuándo actúa un cliente, cuándo lo representa una IA y cuándo una operación puede resultar sospechosa.
El cambio ya aparece en las cifras. LexisNexis Risk Solutions informó este 5 de noviembre que el tráfico generado por agentes de IA aumentó más de 750% durante el primer semestre de 2026, de acuerdo con las transacciones analizadas por su red internacional. La compañía anunció nuevas capacidades para identificar estos sistemas y evaluar sus actividades mediante información sobre identidad, dispositivos, comportamiento y operaciones digitales.
Para los consumidores, esto anticipa una transformación de las compras por Internet. Un asistente podrá completar tareas que hoy requieren varias aplicaciones, pero los establecimientos y las instituciones financieras necesitarán comprobar que realmente cuenta con autorización.
Cuando la inteligencia artificial empieza a comprar por nosotros
Un agente autónomo funciona de manera diferente a un asistente que simplemente responde preguntas. Puede recibir una instrucción, consultar distintas plataformas, seleccionar opciones y ejecutar acciones mediante las herramientas que tiene disponibles.
Por ejemplo, una persona podría pedirle que encuentre un vuelo económico, reserve un hotel y organice el transporte desde el aeropuerto. El agente compararía las alternativas y, si cuenta con los permisos necesarios, podría completar las reservaciones.
El proceso reduce búsquedas y trámites repetitivos, aunque también modifica la manera en que se autorizan las operaciones. Si el agente selecciona una tarifa equivocada, interpreta mal una instrucción o utiliza una cuenta que no correspondía, sus acciones podrían generar cargos reales.
Surge además un problema para los comercios. Sus sistemas de seguridad fueron diseñados principalmente para reconocer personas y programas automatizados tradicionales, conocidos como bots. Ahora deben identificar una tercera clase de participante: programas inteligentes que actúan legítimamente en representación de clientes.
El tráfico de agentes crece y obliga a reforzar la seguridad
La expansión de esta tecnología está ocurriendo sobre una infraestructura digital que ya enfrenta ataques automatizados de gran escala.
Durante 2025, LexisNexis Risk Solutions analizó más de 116,000 millones de transacciones digitales mediante su red digital Identity Network. En ese periodo detectó 4,900 millones de ataques automatizados mediante bots, un incremento de 59% respecto del año anterior.
Su informe de ciberdelincuencia también registró un crecimiento de 450% en el tráfico de agentes entre enero y diciembre de 2025. El aumento superó 750% durante los primeros seis meses de 2026, según los resultados que la empresa difundió ahora.
Este último porcentaje describe el tráfico identificado dentro de la red de LexisNexis, no un crecimiento equivalente del fraude. Muchos agentes realizan actividades legítimas y su presencia, por sí misma, no indica un ataque.
Los riesgos aparecen cuando delincuentes emplean automatización avanzada para intentar acceder a cuentas ajenas, modificar datos o realizar operaciones sin consentimiento. Un sistema malicioso también podría adaptar sus intentos a las respuestas de seguridad que encuentra.
Cómo sabrá un banco si la operación de una IA está autorizada
Para responder a estas situaciones, LexisNexis Risk Solutions amplió su plataforma de prevención de fraude con una capacidad denominada Know Your Agent (KYA), cuya traducción sería «Conoce a tu agente».
La tecnología permite identificar indicios de actividad de agentes y relacionarlos con otros datos que los sistemas financieros ya utilizan para evaluar riesgos. Entre ellos figuran el dispositivo, la conexión, el comportamiento de navegación y los antecedentes de las operaciones.
Imaginemos que una persona autoriza a su asistente para buscar boletos de avión, pero el programa intenta después modificar sus datos bancarios. El sistema de seguridad podría detectar que la nueva acción requiere una autorización diferente y someterla a revisión.
La información que aporta KYA permite a las organizaciones decidir si aceptan, autentican, revisan o rechazan una interacción. La identificación de un agente no demuestra automáticamente que el usuario haya autorizado todas sus acciones.
Grayson Clarke, director comercial de LexisNexis Risk Solutions, informó que una institución financiera internacional utilizó capacidades de detección de la empresa para identificar agentes y evitar operaciones sensibles. La compañía no identificó al banco ni detalló los resultados de ese caso.
El desarrollo está dirigido a organizaciones financieras y comercios, no a consumidores que busquen instalar una aplicación de protección. Tampoco elimina por completo los riesgos de fraude o los bloqueos equivocados de operaciones legítimas.
Visa y Mastercard también preparan los pagos mediante IA
Los cambios ya alcanzan a las redes internacionales de tarjetas.
El 20 de octubre, Visa, BILL y Billtrust anunciaron una prueba operativa para que agentes autorizados completen pagos de facturas entre empresas. El mecanismo utiliza credenciales de pago protegidas mediante tokens, que sustituyen los datos originales de la tarjeta por identificadores específicos.
En ese proyecto, la empresa compradora aprueba primero el pago y el agente ejecuta la operación. La autorización permanece vinculada con la factura correspondiente y el proveedor conserva controles sobre su recepción.
Mastercard presentó en septiembre nuevas herramientas para reconocer transacciones iniciadas por agentes y evaluar su legitimidad. Su propuesta combina información sobre identidad, autorización, comportamiento y riesgo para facilitar decisiones de bancos y comercios.
En América Latina, Visa lanzó durante abril el programa Agentic Ready, orientado a preparar a instituciones financieras para probar pagos realizados por agentes. Entre las entidades participantes y vinculadas con la iniciativa figuran bancos que operan en distintos mercados de la región.
Estas iniciativas representan diferentes etapas de desarrollo y pruebas. Su existencia no significa que todos los bancos mexicanos permitan actualmente delegar compras completas a una inteligencia artificial.
Qué debes revisar antes de permitir que una IA utilice tus cuentas
La seguridad empieza por los permisos que recibe el agente. Un asistente utilizado para comparar precios puede funcionar con información limitada, mientras que otro encargado de comprar necesita autorización para interactuar con servicios de pago.
Cuando una plataforma permita establecer límites de gasto, comercios autorizados o confirmaciones obligatorias, esas opciones pueden reducir las consecuencias de una instrucción equivocada. También resulta más seguro conservar la aprobación humana para transferencias, compras de importe elevado y cambios en los datos financieros.
En los servicios que lo permitan, conviene utilizar credenciales temporales o específicas para cada operación, en lugar de compartir contraseñas bancarias. La autenticación adicional y las notificaciones de movimientos permiten detectar acciones que el usuario no reconoce.
Otro aspecto es la privacidad. Para evaluar si una actividad parece legítima, las plataformas pueden relacionar información del dispositivo, patrones de comportamiento e historial de transacciones. El consumidor necesita conocer qué datos se utilizan, durante cuánto tiempo se conservan y cómo puede reclamar una decisión automatizada.
Los controles más estrictos también pueden ocasionar que una compra legítima quede retenida hasta confirmar la identidad o la autorización. Por ello, bancos y comercios deberán ofrecer procedimientos claros para recuperar el acceso o completar operaciones que sus sistemas consideren sospechosas.
La expansión de los agentes de IA en compras y pagos permitirá delegar tareas cada vez más complejas. Para aprovechar esas funciones con seguridad, los consumidores necesitarán saber qué puede hacer su asistente, qué operaciones requieren aprobación y cómo detener su actividad cuando sea necesario.