El Senado aprobó una ley que permitirá a Hacienda definir dónde sólo podrán aceptarse pagos digitales, pero todavía faltan reglas.
Actualizado el 21 de octubre de 2026.
El Senado aprobó el 20 de octubre la Ley de Economía Digital para Pagos Digitales y Electrónicos, que permitirá a la Secretaría de Hacienda determinar sectores donde el efectivo podría dejar de aceptarse. La medida busca acelerar el uso de transferencias, tarjetas y códigos QR, pero también plantea dificultades para quienes no tienen cuenta bancaria, teléfono inteligente o conexión confiable a Internet.
La legislación fue enviada al Ejecutivo para su promulgación y publicación en el Diario Oficial de la Federación. Todavía no establece una prohibición general del efectivo ni identifica los sectores donde los pagos digitales serán obligatorios. Esa decisión quedará en manos de Hacienda.
El efectivo sigue dominando
México cuenta desde hace años con infraestructura para realizar transferencias electrónicas casi inmediatas, pero los billetes y monedas mantienen un enorme peso en las compras cotidianas. Según los datos utilizados para sustentar la ley, en 2024 el efectivo se utilizaba frecuentemente en 85.2% de las compras de hasta 500 pesos, frente a 90.1% en 2021.
Durante ese mismo periodo, el uso de transferencias electrónicas y aplicaciones móviles pasó de 1.6% a 4.4%. El Gobierno pretende acelerar ese cambio mediante herramientas como el Sistema de Pagos Electrónicos Interbancarios (SPEI) y Cobro Digital (CoDi), desarrolladas por Banco de México.
La legislación también contempla que los gobiernos federal, estatales y municipales habiliten mecanismos digitales para recibir pagos de trámites y servicios. El objetivo declarado es ampliar las opciones para ciudadanos y pequeños comercios, pero el texto aprobado va más lejos al permitir que determinadas actividades acepten exclusivamente medios electrónicos.
Hacienda decidirá dónde será obligatorio
El artículo 13 faculta a la Secretaría de Hacienda y Crédito Público para determinar los sectores estratégicos y actividades relevantes donde los pagos digitales y electrónicos podrán convertirse en la única forma de pago.
Una vez publicada la ley y después de su entrada en vigor, Hacienda tendrá 15 días hábiles para realizar la primera determinación. Las autoridades competentes dispondrán de otros 15 días hábiles, contados desde la publicación de esa decisión, para emitir las reglas correspondientes y establecer los mecanismos de transición.
La legislación no incluye una lista definitiva de actividades ni fija desde ahora la fecha en que cada sector deberá abandonar el efectivo. El alcance de las restricciones dependerá de decisiones administrativas posteriores.
Mientras el Gobierno presenta la digitalización como una herramienta de modernización e inclusión financiera, la nueva facultad de Hacienda abre otra discusión: quién decidirá cuándo los consumidores dejan de tener la opción de pagar con billetes y monedas.
Un código QR en lugar de efectivo
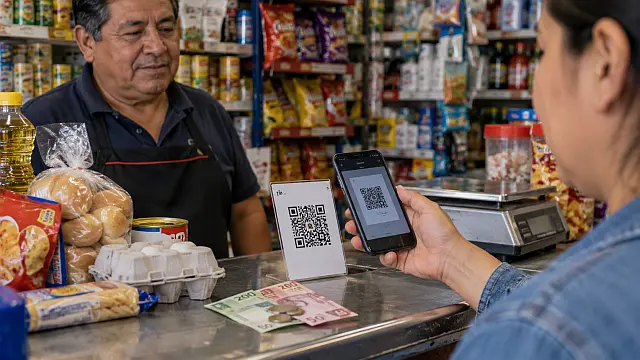
Una de las herramientas que el Gobierno busca impulsar es CoDi, que permite pagar mediante códigos QR desde aplicaciones bancarias compatibles.
Un pequeño comercio puede colocar un código en el mostrador para que el cliente lo escanee, indique la cantidad y autorice la operación. También puede generar una solicitud con el importe previamente establecido.
El dinero se transfiere electrónicamente y CoDi no genera comisiones adicionales para comprador ni vendedor. Esto representa una alternativa frente a las terminales bancarias que cobran una comisión al negocio por aceptar determinadas tarjetas.
Para utilizarlo se necesita una cuenta financiera, una aplicación compatible y conectividad. Precisamente esos requisitos representan una barrera para parte de la población.
Gasolineras y casetas, entre las primeras
El Gobierno federal ha señalado las gasolineras y carreteras de cuota como sectores prioritarios para impulsar pagos electrónicos. La intención es aumentar las operaciones con tarjeta, transferencias o códigos QR, además de ampliar las opciones digitales en las casetas.
Sin embargo, al 21 de octubre no existe una disposición general vigente que obligue a todos los automovilistas a dejar de pagar en efectivo. La aprobación del Congreso tampoco significa que todas las estaciones de servicio deban modificar inmediatamente sus formas de cobro.
El cambio será gradual y dependerá de los sectores que determine Hacienda y de las reglas que emitan las autoridades correspondientes.
¿Qué pasa si no hay Internet?
Una economía que dependa más de los pagos electrónicos también depende de la electricidad, las telecomunicaciones y los sistemas bancarios. Cuando alguno falla, el consumidor puede quedarse sin posibilidad de completar una operación, incluso teniendo dinero disponible.
La legislación contempla aceptar efectivo o cheque cuando una contingencia imposibilite recibir pagos digitales. Sin embargo, esa excepción está pensada para situaciones extraordinarias y temporales. Todavía falta resolver cómo se atenderán los problemas persistentes de cobertura y conectividad.
La Agencia de Transformación Digital y Telecomunicaciones también ha planteado acuerdos con operadores para que ciertas operaciones de pago no consuman datos móviles. Esa posibilidad todavía depende de su implementación y no sustituye la necesidad de contar con cobertura.
El desafío resulta especialmente importante para pequeños comercios, comunidades rurales y personas que carecen de servicios bancarios. Una terminal de cobro o una aplicación no resuelven por sí solas la falta de infraestructura.
¿Qué cambia para los consumidores?
Por ahora, las personas pueden seguir utilizando efectivo en gasolineras, casetas y comercios conforme a las reglas vigentes. No es necesario abrir una cuenta nueva ni adquirir una aplicación por la aprobación del Senado.
Cuando Hacienda publique los sectores seleccionados, habrá que comprobar qué establecimientos resultarán afectados, desde cuándo aplicarán las restricciones y qué alternativas deberán ofrecerse cuando falle el sistema.
La digitalización puede facilitar los pagos y reducir costos, pero en la vida real millones de operaciones siguen dependiendo del efectivo. Convertir los pagos electrónicos en obligatorios sin resolver la conectividad, la inclusión financiera y los mecanismos de atención al consumidor podría trasladar esos problemas directamente a quienes compran bienes y servicios.
El debate ya no consiste únicamente en promover una tecnología disponible desde hace años, sino en establecer dónde podrá seguir eligiendo el consumidor cómo pagar.